Czy Volet jest bezpieczny? Licencje i ochrona depozytów
Czy Volet jest bezpieczny? Nie da się odpowiedzieć rzetelnie samym „tak” lub „nie”. Przed wpłatą trzeba ustalić, jaka firma zawiera z Tobą umowę, na jakiej podstawie świadczy konkretną usługę i co dzieje się z saldem w razie problemów. Sama marka „Volet” ani określenie „licencjonowana platforma” nie oznaczają automatycznie licencji EMI w UE czy gwarancji depozytu.
Powiązany temat: wymogi KYC i weryfikację konta Volet.
W skrócie
- Nie myl safeguardingu z gwarancją bankową. Zabezpieczenie środków klienta wymagane od niektórych instytucji płatniczych i EMI to odrębny mechanizm od systemu gwarantowania depozytów.
- Sprawdź kontrahenta z umowy. Volet publikuje warunki dla konkretnych rynków; warunki kanadyjskie wskazują Queensland Foreign Exchange Inc. i rejestrację FINTRAC jako MSB. Nie jest to samo w sobie dowodem licencji EMI w UE.
- Nie potwierdziliśmy publicznie licencji EMI UE przypisanej jednoznacznie do konta konsumenta w Polsce. Przed publikacją i przed wpłatą należy zweryfikować aktualną umowę oraz wpis właściwej firmy w rejestrze regulatora.
- Krypto niesie dodatkowe ryzyko. Nie zakładaj, że saldo kryptowalut podlega safeguardingowi fiat lub ochronie BFG/DGS.
Przed rejestracją sprawdź dostępność usługi i warunki dla Polski. Link partnerski nie jest rekomendacją przechowywania środków.
Informacja afiliacyjna: artykuł może zawierać link partnerski. Wallet Insider może otrzymać prowizję, jeśli z niego skorzystasz. Nie wpływa to na opisane ograniczenia ochrony ani ryzyka.
Spis treści
Krótka odpowiedź: czy można bezpiecznie korzystać z Volet?
Volet jest działającą platformą fintech i publikuje dokumentację dotyczącą usług, weryfikacji klientów oraz warunków. To przydatne sygnały, ale nie zastępują sprawdzenia konkretnego podmiotu prawnego ani niezależnego potwierdzenia zakresu jego zezwoleń. W chwili przygotowania tej aktualizacji strona firmowa opisuje Volet jako globalną firmę fintech i mówi o licencjonowanej działalności w „właściwych jurysdykcjach”, nie wskazując na tej stronie jednej licencji EMI UE obejmującej wszystkich użytkowników i produkty.
Dlatego uczciwy wniosek brzmi: nie traktuj konta Volet jak rachunku bankowego ani nie zakładaj, że saldo jest objęte gwarancją depozytów. Korzystanie z portfela do konkretnych płatności i utrzymywanie w nim dużego, długoterminowego salda to różne decyzje ryzyka. Status prawny sprawdź dla swojej umowy, regionu, waluty i funkcji, z której zamierzasz korzystać.
Licencje Volet: co da się potwierdzić, a czego nie zakładać?
W serwisie finansowym marka nie zawsze jest stroną umowy. Jedna firma może prowadzić platformę, inna obsługiwać płatności, a kolejna wydawać kartę lub świadczyć usługę krypto. Dlatego szukaj nazwy spółki w regulaminie, który faktycznie zaakceptujesz — nie opieraj się wyłącznie na logo, artykule afiliacyjnym ani ogólnej informacji o „licencjonowanej firmie”.
Przykładowo, opublikowane przez Volet warunki dla Kanady wymieniają Queensland Foreign Exchange Inc. jako zarejestrowanego dostawcę usług money services business (MSB) w FINTRAC. Taki wpis odnosi się do kanadyjskiego reżimu MSB i nie jest tym samym co zezwolenie instytucji pieniądza elektronicznego wydane w UE, licencja bankowa ani objęcie salda polskim systemem gwarantowania depozytów.
Europejski Urząd Nadzoru Bankowego prowadzi centralny rejestr instytucji płatniczych i EMI. EBA wyjaśnia, że wpisy przekazują krajowe organy nadzoru, a decyzje o zezwoleniach należą do właściwych organów krajowych. Sprawdzaj pełną nazwę podmiotu, status zezwolenia, kraj i dozwolone usługi. Samo podobieństwo nazwy albo wpis dotyczący partnera nie dowodzi, że to właśnie ten podmiot przechowuje Twoje saldo.
Checklista licencji przed założeniem konta
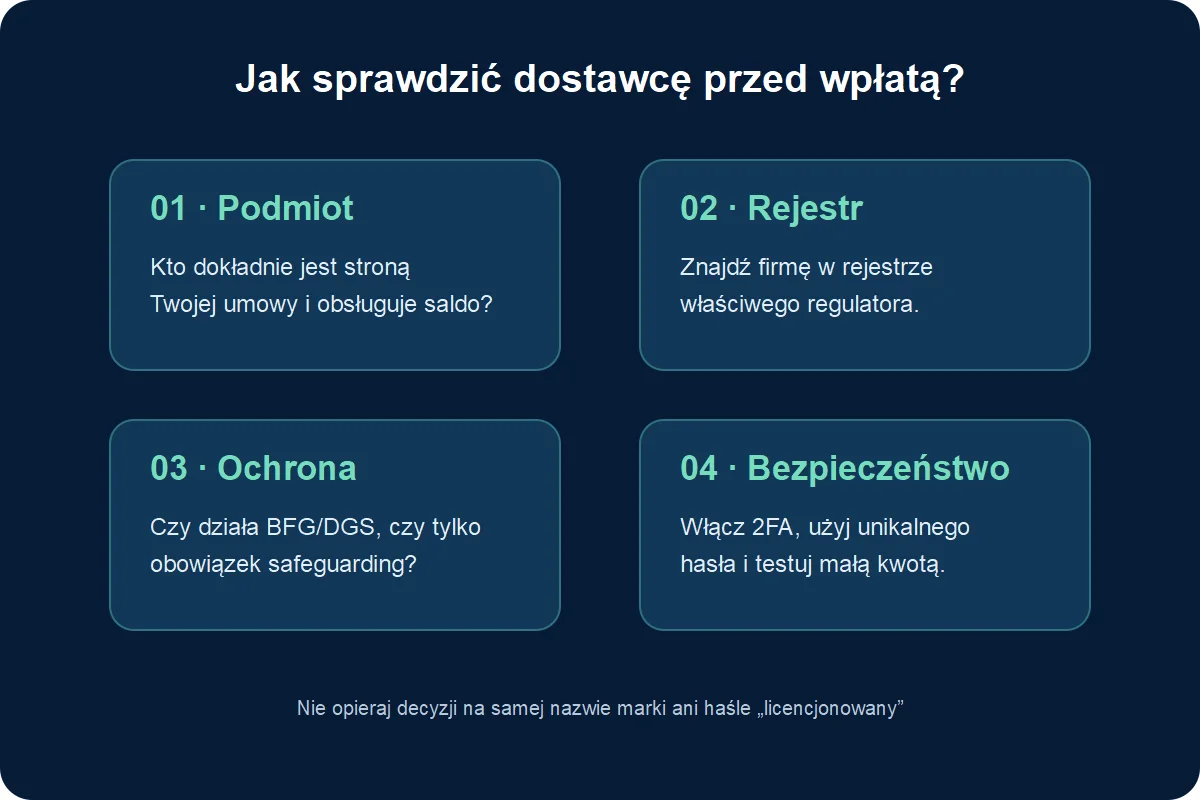
- ✓Otwórz regulamin obowiązujący dla kraju zamieszkania i rodzaju konta.
- ✓Zapisz pełną nazwę prawną, adres i numer rejestrowy firmy będącej stroną umowy.
- ✓Znajdź tę samą firmę w rejestrze regulatora wskazanego w regulaminie; sprawdź, czy zezwolenie jest aktywne i obejmuje daną usługę.
- ✓Sprawdź osobno wydawcę karty, dostawcę płatności i usługę krypto — mogą być innymi podmiotami.
- ✓Pobierz regulamin, tabelę opłat i procedurę reklamacji. Zwróć uwagę na prawo właściwe, terminy oraz zasady blokady konta.
Safeguarding a gwarancja depozytów: zasadnicza różnica
Unijna dyrektywa o pieniądzu elektronicznym przewiduje obowiązek zabezpieczania środków otrzymanych w zamian za pieniądz elektroniczny. To wymóg ochronny dla odpowiednich instytucji i środków objętych regulacją. Nie zamienia jednak instytucji EMI w bank i nie oznacza, że klient automatycznie otrzyma wypłatę z systemu gwarantowania depozytów.
Systemy DGS, w tym polski BFG, dotyczą kwalifikujących się depozytów w bankach i mają ustawowe warunki oraz limity. Komisja Europejska opisuje ochronę depozytów bankowych w UE do równowartości 100 000 EUR na deponenta w banku. Nie należy przenosić tej ochrony na saldo w portfelu fintech bez sprawdzenia, czy użytkownik jest deponentem uprawnionym w danym banku, kto jest posiadaczem rachunku oraz jak działa układ prawny.
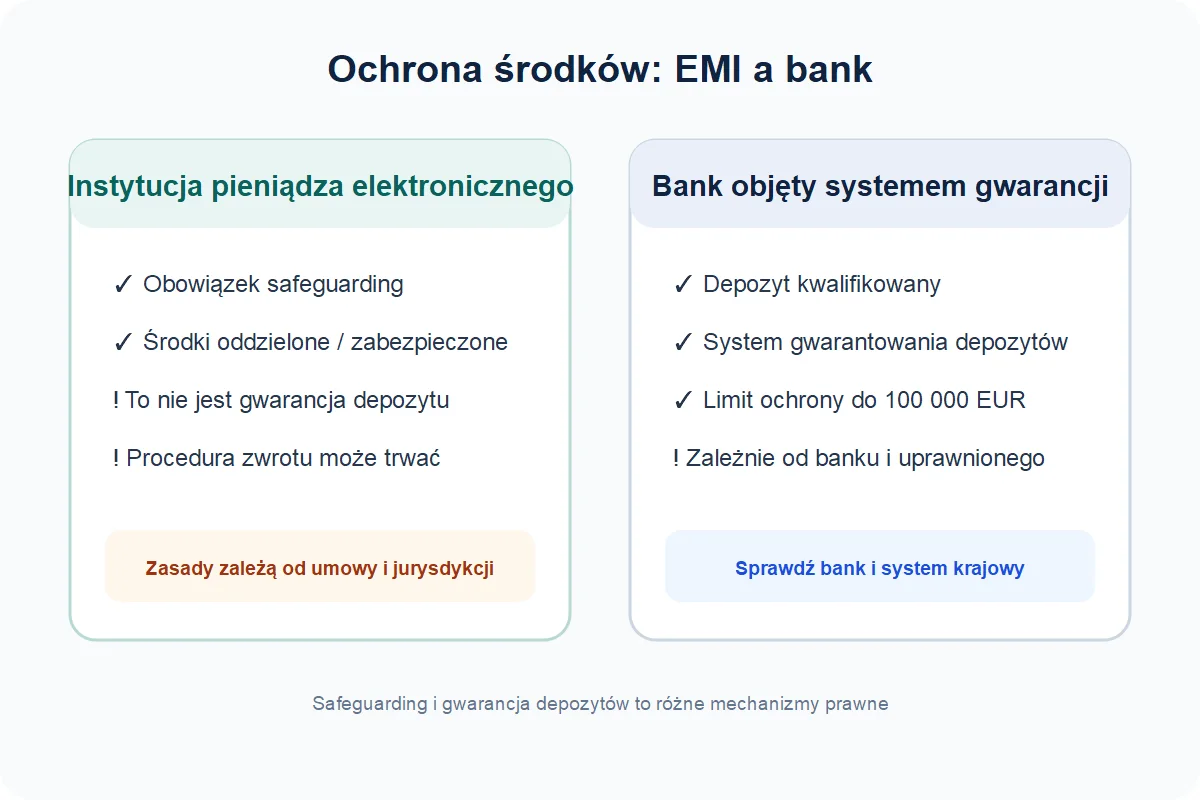
| Mechanizm | Co oznacza w praktyce | Czego nie zakładać |
|---|---|---|
| Safeguarding EMI / instytucji płatniczej | Regulacyjny obowiązek ochrony określonych środków klientów zgodnie z prawem i metodą przyjętą przez podmiot. | Że jest to identyczne z gwarancją BFG/DGS albo że zwrot nastąpi natychmiast i bez postępowania. |
| Gwarancja depozytów bankowych | Ustawowa ochrona kwalifikujących się depozytów w objętym systemem banku, z limitami i wyjątkami. | Że każda wpłata przez aplikację fintech staje się osobistym depozytem użytkownika. |
| Saldo kryptoaktywa | Podlega innym ryzykom, m.in. rynkowym, technologicznym, powierniczym i kontrahenta. | Że safeguarding fiat albo BFG/DGS obejmuje tokeny lub rekompensuje spadek ich ceny. |
Dyrektywa 2009/110/WE wyraźnie rozróżnia pieniądz elektroniczny i depozyty bankowe oraz opisuje zabezpieczanie środków. Informacje o gwarantowaniu depozytów publikuje Komisja Europejska. W konkretnej sprawie decydują przepisy wdrożone w danym kraju, produkt, umowa i status instytucji.
Co z kryptowalutami przechowywanymi na platformie?
Nie utożsamiaj salda fiat z bitcoinem, etherem czy stablecoinem. Kryptowaluty mogą być przechowywane w modelu powierniczym, w którym dostawca kontroluje klucze, albo w portfelu niepowierniczym, w którym klucze kontroluje użytkownik. Każdy model ma inne ryzyka. W przypadku usługi powierniczej istotne są m.in. warunki wypłat, procedury odzyskiwania aktywów, ryzyko niewypłacalności operatora i bezpieczeństwo dostępu.
Nie znaleźliśmy podstaw, by w tym artykule obiecywać użytkownikom Volet ochronę aktywów krypto przez BFG/DGS, „cold storage”, multi-signature ani regularne niezależne audyty. Takie twierdzenia wymagają aktualnej, konkretnej dokumentacji od operatora. Brak publicznego potwierdzenia nie przesądza o tym, jakiej technologii firma używa — oznacza, że nie należy przedstawiać jej jako sprawdzonego faktu.
Jak ograniczyć ryzyko korzystania z Volet?
- ✓Wejdź na stronę, wpisując adres samodzielnie lub korzystając z zakładki. Nie loguj się z linków w wiadomościach i reklamach.
- ✓Ustaw unikalne hasło w menedżerze haseł i włącz dostępne w koncie dodatkowe uwierzytelnianie (2FA), jeśli platforma je udostępnia.
- ✓Nie przekazuj nikomu haseł, kodów SMS, kodów 2FA ani frazy odzyskiwania portfela. Obsługa nie powinna ich potrzebować.
- ✓Przed większą wpłatą wykonaj małą transakcję testową i sprawdź czas, opłaty, limity oraz możliwość wypłaty.
- ✓Przechowuj potwierdzenia źródła środków i transakcji. Przy kontroli AML instytucja może poprosić o dodatkowe informacje.
- ✓Przeczytaj zasady blokady konta i reklamacji. Opublikowane warunki dla Kanady, na przykład, przewidują możliwość czasowego wstrzymania operacji w określonych sytuacjach compliance; właściwy dla Ciebie dokument może być inny.
- ✓Nie trzymaj w jednym serwisie wszystkich środków potrzebnych na bieżące wydatki.
Zalety i ograniczenia — podsumowanie praktyczne
Co może przemawiać za usługą
- ✓Platforma publikuje dokumentację, warunki korzystania i kanały kontaktu.
- ✓Obsługuje wybrane funkcje fiat i krypto; dostępność zależy od kraju i weryfikacji.
- ✓Można zweryfikować warunki przed rejestracją i skontaktować się z obsługą.
O czym pamiętać
- ✗Nie wolno automatycznie uznać Volet za bank lub konto z gwarancją BFG/DGS.
- ✗Publiczne ogólne deklaracje o licencjonowaniu nie wskazują same z siebie zezwolenia dla konkretnej usługi i polskiego klienta.
- ✗Saldo krypto ma odrębne ryzyka i może nie podlegać takim samym zabezpieczeniom jak fiat.
- ✗Weryfikacja compliance może opóźnić lub ograniczyć dostęp do środków zgodnie z umową i prawem.
Werdykt Wallet Insider
Volet może być użytecznym narzędziem płatniczym, ale nie należy traktować go jak banku z gwarancją depozytów. Przed powierzeniem środków ustal nazwę podmiotu z własnej umowy, sprawdź jego status w odpowiednim rejestrze i przeczytaj, jak zabezpieczane jest saldo. W odniesieniu do polskiego użytkownika nie przypisujemy platformie ogólnej licencji EMI UE ani gwarancji BFG, dopóki nie można ich przypiąć do właściwego kontrahenta i produktu.
Jeśli mimo tych ograniczeń chcesz założyć konto, zacznij od małej kwoty i przetestuj wypłatę. Nie wpłacaj środków, których utrata lub czasowa niedostępność zagroziłaby Twoim podstawowym wydatkom.
FAQ: bezpieczeństwo Volet i ochrona środków
Czy Volet ma licencję EMI w Unii Europejskiej?
Nie należy tego zakładać na podstawie samej marki. Sprawdź nazwę podmiotu w regulaminie przypisanym do Twojego kraju i porównaj ją z rejestrem EBA oraz właściwego regulatora. Warunki Volet dla Kanady wskazują rejestrację Queensland Foreign Exchange Inc. jako MSB w FINTRAC; to inny status prawny niż licencja EMI UE.
Czy saldo Volet jest chronione przez BFG do 100 000 euro?
Nie zakładaj, że tak. Limit do 100 000 euro dotyczy kwalifikujących się depozytów bankowych objętych systemem gwarantowania. Saldo w portfelu fintech lub e-money nie staje się automatycznie takim depozytem. Sprawdź, kto jest stroną umowy, gdzie i na czyją rzecz przechowywane są środki oraz jaki system ochrony ma zastosowanie.
Czy safeguarding oznacza, że odzyskam całe saldo po upadłości?
Safeguarding to obowiązek zabezpieczania określonych środków zgodnie z przepisami. Nie jest obietnicą natychmiastowego ani bezwarunkowego zwrotu: znaczenie mają zakres środków objętych zabezpieczeniem, metoda, dokumentacja i postępowanie upadłościowe.
Czy kryptowaluty w Volet są objęte ochroną depozytów?
Nie traktuj ich jako depozytów bankowych. Kryptoaktywa mają odrębne ryzyka prawne, rynkowe, technologiczne i powiernicze. Nie przypisujemy im ochrony BFG/DGS ani nie potwierdzamy szczegółów technicznego przechowywania bez aktualnych źródeł.
Jak sprawdzić, czy podmiot Volet jest regulowany?
Odczytaj pełną nazwę prawną z właściwego regulaminu, a następnie sprawdź ją w centralnym rejestrze EBA i rejestrze krajowego organu nadzoru. Potwierdź status, zakres usług, kraj oraz to, czy wpis dotyczy kontrahenta, który obsługuje właśnie Twoje konto.
Czy Volet może czasowo zablokować konto?
Warunki usług płatniczych mogą przewidywać czasowe ograniczenia m.in. w razie podejrzenia oszustwa, naruszenia regulaminu lub obowiązków AML. Przeczytaj warunki właściwe dla swojego konta i zachowaj dokumenty dotyczące transakcji oraz źródła środków.
Źródła i metodologia
Weryfikacja redakcyjna: 1 października 2026 r. Sprawdziliśmy publiczne materiały Volet dotyczące firmy i warunków dla Kanady, unijny rejestr EBA, dyrektywę o pieniądzu elektronicznym oraz informacje Komisji Europejskiej o systemach gwarantowania depozytów. Nie przeprowadzaliśmy audytu technicznego, nie weryfikowaliśmy prywatnych warunków wyświetlanych po zalogowaniu ani nie potwierdzaliśmy statusu każdej usługi dla każdego kraju. Przed wpłatą sprawdź aktualne dokumenty przypisane do własnego konta.
Odnośnik zwrotny: Rejestracja i weryfikacja KYC w Volet (2026) – Poradnik