DCC: jak uniknąć przewalutowania po złym kursie?
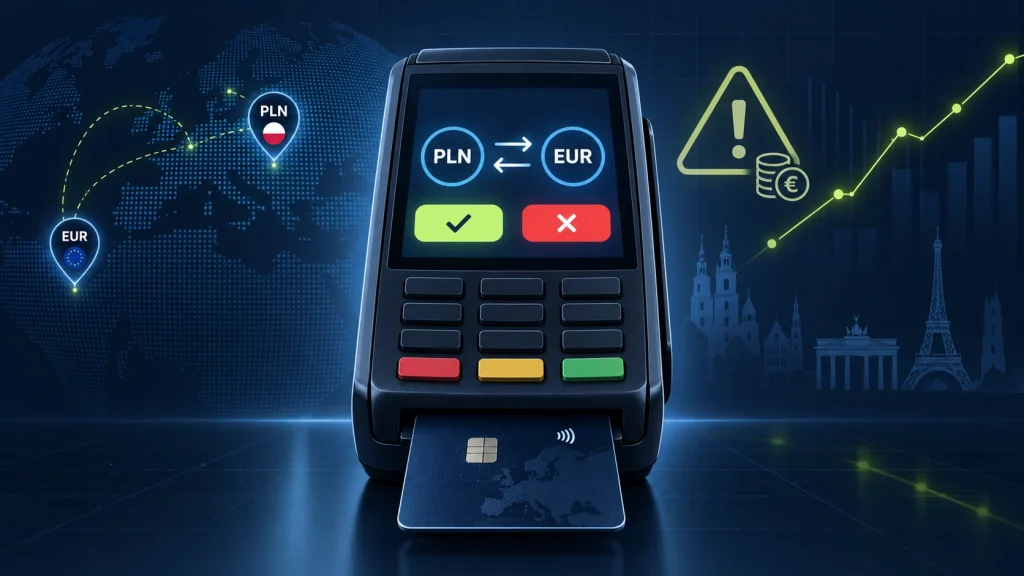
DCC (Dynamic Currency Conversion) to propozycja przeliczenia płatności na walutę karty lub rachunku bezpośrednio przez terminal, bankomat albo operatora płatności. Ekran może pokazywać kwotę w złotówkach, ale sam fakt, że widzisz PLN, nie oznacza korzystnego kursu. Zanim zaakceptujesz przeliczenie, sprawdź kwotę i kurs; jeśli nie możesz ich porównać, zwykle najbezpieczniej wybrać walutę sprzedawcy, czyli walutę lokalną.
Powiązany temat: porównanie Volet i Revolut pod kątem kursów oraz opłat.
Co zrobić, gdy terminal pyta o PLN?
- ✓Jeśli karta jest w PLN, a płacisz w EUR, wybierz zwykle EUR (walutę sprzedawcy), aby uniknąć przeliczenia DCC przez punkt płatności.
- ✓Jeśli karta jest wielowalutowa, wybierz walutę, w której masz saldo, o ile jest to waluta transakcji i rozumiesz ewentualne opłaty.
- ✓Porównaj kwotę, kurs oraz informację o marży. Unikaj wyboru na podstawie samego napisu „gwarantowany kurs” lub „wygodniej w PLN”.
- ✓Sprawdź również prowizję operatora bankomatu i cennik własnej karty — odmowa DCC nie usuwa innych opłat.
Spis treści
Czym jest DCC i gdzie możesz je spotkać?
DCC to usługa, w której podmiot obsługujący transakcję — na przykład operator terminala lub bankomatu — proponuje przeliczenie kwoty z waluty transakcji na walutę karty. Spotkasz ją podczas płatności kartą za granicą, wypłaty gotówki z bankomatu, a czasem w kasie internetowej lub podczas rezerwacji hotelu. Nazwy przycisków bywają mylące: „Pay in your home currency”, „Charge in PLN”, „With conversion” i „Accept conversion” zazwyczaj oznaczają zgodę na DCC.
Jeśli płacisz w Hiszpanii, cena hotelu może wynosić 100 EUR. Terminal może zaoferować przeliczenie jej na PLN po kursie ustalonym przez operatora. Wybierając EUR, zlecasz rozliczenie w walucie sprzedawcy, a wymiana — jeśli jest potrzebna — nastąpi według zasad wydawcy karty. Ostateczny koszt zależy od kursu i opłat tej karty; wybór waluty lokalnej nie gwarantuje braku prowizji ani najlepszego kursu w każdym przypadku.
Jak wybrać walutę na terminalu, w bankomacie i online?
Na terminalu płatniczym
- 1Sprawdź walutę ceny na paragonie lub zapytaj sprzedawcę.
- 2Jeśli terminal pokazuje dwie kwoty, porównaj proponowaną kwotę PLN z kwotą lokalną oraz kursem.
- 3Jeśli chcesz, by wymianę wykonał wydawca karty, wybierz „EUR”, „local currency” albo „without conversion”.
- 4Sprawdź ekran końcowy przed PIN-em lub potwierdzeniem. Gdy wybór jest niejasny, anuluj przed autoryzacją i poproś o pomoc.
W bankomacie
Bankomat może osobno naliczać opłatę za wypłatę i proponować DCC. To dwa różne koszty. Wybór „continue without conversion” może odrzucić przeliczenie operatora, ale nie musi anulować opłaty za korzystanie z bankomatu. Zawsze sprawdź kwotę wypłaty, opłatę operatora, kurs oraz walutę obciążenia. Jeśli ekran pokazuje tylko niejasne przyciski, przerwij wypłatę przed zatwierdzeniem i wybierz inny bankomat.
W sklepie internetowym lub hotelu
Wybierz walutę sprzedawcy w podsumowaniu płatności, jeśli nie chcesz zaakceptować jego przeliczenia. Zweryfikuj też, czy strona nie zmieniła waluty po wpisaniu kraju karty albo adresu rozliczeniowego. Przy hotelach i wypożyczalniach zapytaj, w jakiej walucie będzie preautoryzacja, a w jakiej finalne obciążenie.
DCC czy kurs wydawcy karty — co porównać?
Nie porównuj samego kursu z kursami wyszukiwarki. Do realnego kosztu mogą dojść: marża DCC, spread lub opłata FX wydawcy karty, opłata operatora bankomatu, opłata za wypłatę gotówki i koszt przewalutowania między dwiema walutami. Porównuj kwotę końcową dla tej samej transakcji i tej samej daty.
| Element | DCC | Waluta lokalna |
|---|---|---|
| Kto przelicza? | Operator terminala/bankomatu lub jego dostawca. | Wydawca karty lub sieć płatnicza, zgodnie z warunkami karty. |
| Co sprawdzić? | Kurs, kwotę w walucie karty, ujawnioną marżę i opłaty. | Kurs rozliczeniowy, tabelę opłat FX i ewentualne zasady weekendowe. |
| Inne opłaty | Mogą nadal wystąpić opłaty bankomatu, sprzedawcy lub wydawcy karty. | Może nadal obowiązywać prowizja wydawcy albo operatora bankomatu. |
| Praktyczny wybór | Akceptuj tylko, jeśli porównałeś całkowity koszt i świadomie uznajesz ofertę za korzystną. | Często prostszy wybór, gdy nie da się ocenić kursu DCC, ale nie jest obietnicą najniższego kosztu. |
Przy karcie wielowalutowej sprawdź, czy masz saldo w walucie transakcji oraz jak wydawca rozlicza płatność, gdy saldo jest niewystarczające. Automatyczne pobranie z innego salda może uruchomić kolejne przeliczenie. Szczegółowe zasady znajdziesz w cenniku i regulaminie swojego dostawcy karty.
Przykład: jak policzyć różnicę bez zgadywania?
Załóżmy wyłącznie ilustracyjnie, że zakup kosztuje 100 EUR. Terminal proponuje 455 PLN. Jeśli wydawca karty obciążyłby 432 PLN według kursu i opłat uwzględnionych w Twoim porównaniu, różnica wynosiłaby 23 PLN. Wzór jest prosty: kwota DCC − szacowana kwota rozliczenia w walucie lokalnej = różnica. W tym przykładzie 455 − 432 = 23 PLN, czyli około 5,3% względem 432 PLN.
Przy bankomacie dodaj do porównania opłatę widoczną na ekranie. Jeśli wypłacasz 200 EUR, a bankomat pobiera lokalną opłatę 4 EUR, porównaj pełne obciążenie. Z kolei prowizja Twojego banku za wypłatę gotówki może pojawić się osobno po transakcji — sprawdź tabelę opłat przed podróżą.
Jakie informacje powinien pokazać punkt płatności?
W Unii Europejskiej przepisy dotyczące przejrzystości opłat za przewalutowanie kartą wymagają, by marża za konwersję była przedstawiana jako procentowa wartość względem najnowszego dostępnego kursu referencyjnego euro Europejskiego Banku Centralnego. Zasady obejmują również określone informacje przed płatnością, a w przypadku oferty konwersji w bankomacie lub punkcie sprzedaży klient powinien mieć możliwość odmowy tej usługi i zapłaty w walucie używanej przez odbiorcę. Szczegóły prawne zależą od zakresu danej transakcji i właściwych przepisów.
Jeśli ekran nie pokazuje jasno waluty, kursu lub końcowej kwoty, nie potwierdzaj w ciemno. Zapisz potwierdzenie transakcji. W razie podejrzenia, że wybór waluty lub koszt przedstawiono niejasno, zgłoś sprawę najpierw sprzedawcy/operatorowi, a następnie wydawcy karty. Możesz też skorzystać z kanałów reklamacyjnych i informacyjnych właściwych dla kraju oraz dostawcy usługi.
Co zrobić, gdy zaakceptowano DCC?
- Zachowaj dowody: paragon, potwierdzenie bankomatu i ekran z kursem, jeśli udało się go sfotografować.
- Porównaj kwoty: sprawdź kwotę w walucie lokalnej, kwotę obciążenia i kurs na potwierdzeniu.
- Sprawdź historię transakcji: ustal, czy obciążenie jest oczekujące czy rozliczone oraz czy pojawiły się osobne opłaty.
- Skontaktuj się z operatorem lub sprzedawcą: opisz, co wybrałeś i dlaczego uważasz, że informacja o koszcie była niejasna.
- Jeśli problem dotyczy obciążenia karty, skontaktuj się z jej wydawcą i postępuj zgodnie z jego procedurą reklamacyjną. Sam fakt, że kurs okazał się mniej korzystny, nie przesądza wyniku reklamacji.
Przed potwierdzeniem transakcji można zwykle anulować proces i rozpocząć go ponownie, o ile terminal/bankomat na to pozwala. Po zatwierdzeniu płatności anulowanie nie zawsze jest możliwe — nie obiecuj sobie automatycznego cofnięcia DCC.
Checklista przed płatnością za granicą
Przed potwierdzeniem
- ✓Rozpoznaj walutę sprzedawcy.
- ✓Porównaj kwoty i kurs, nie sugeruj się tylko flagą lub symbolami walut.
- ✓Wybierz walutę lokalną, jeśli odrzucasz DCC.
- ✓Sprawdź osobną opłatę operatora bankomatu.
Unikaj tych pomyłek
- ✗Nie klikaj automatycznie „Accept conversion”.
- ✗Nie zakładaj, że PLN oznacza tańszą lub bezpieczniejszą płatność.
- ✗Nie myl marży DCC z opłatą operatora bankomatu.
- ✗Nie zakładaj, że waluta lokalna oznacza brak opłat FX po stronie karty.
FAQ — DCC i przewalutowanie
Czy zawsze lepiej wybrać walutę lokalną?
Wybór waluty sprzedawcy pozwala uniknąć przeliczenia DCC przez terminal lub bankomat. Często jest praktyczną domyślną opcją, ale koszt zależy też od kursu i opłat Twojego wydawcy karty. Porównaj kwoty, jeśli masz wystarczające informacje.
Co oznacza „charge in PLN” albo „with conversion”?
Zwykle oznacza zgodę na przeliczenie kwoty na PLN przez operatora punktu płatności, czyli DCC. Sprawdź pokazany kurs, końcową kwotę i możliwość odmowy.
Czy odmowa DCC usuwa opłatę bankomatu?
Nie. Opłata operatora bankomatu za wypłatę i konwersja DCC to odrębne pozycje. Bankomat powinien pokazać lokalną opłatę przed zatwierdzeniem, a wydawca karty może naliczyć własne koszty.
Czy DCC występuje przy płatnościach online?
Może występować w kasie internetowej lub przy rezerwacji, gdy sprzedawca proponuje zapłatę w walucie karty zamiast waluty ceny. Sprawdź walutę końcowego obciążenia przed kliknięciem „Zapłać”.
Czy kurs DCC jest zawsze gorszy?
Nie należy zakładać tego bez porównania. Kurs może być mniej korzystny, ale decydują konkretna kwota, opłaty oraz kurs rozliczenia karty. Jeśli informacje są niepełne, wybór waluty sprzedawcy pozwala uniknąć akceptowania nieznanego kursu DCC.
Czy mogę cofnąć DCC po zakończeniu transakcji?
Nie ma gwarancji automatycznego cofnięcia. Zachowaj potwierdzenie i zgłoś sprawę operatorowi, sprzedawcy lub wydawcy karty zgodnie z właściwą procedurą. Wynik zależy od okoliczności i dokumentacji.
Jaką walutę wybrać przy karcie wielowalutowej?
Jeśli masz saldo w walucie transakcji i karta rozlicza je bez dodatkowej wymiany, może to ograniczyć konwersję. Sprawdź jednak zasady przy braku salda, kolejność pobierania środków i opłaty w cenniku swojej karty.
Podsumowanie: jak nie przepłacić przez DCC
Na terminalu, bankomacie lub stronie płatności sprawdź, kto przelicza transakcję, jaki kurs stosuje i ile wyniesie obciążenie. Jeżeli oferta DCC jest niejasna lub nie możesz jej porównać, wybierz walutę sprzedawcy (lokalną), a przed podróżą sprawdź opłaty FX oraz wypłat gotówki u wydawcy swojej karty. DCC nie jest jedynym kosztem — osobno uwzględnij prowizję bankomatu i ewentualne opłaty karty.
Jeśli korzystasz z karty Volet, sprawdź aktualne opłaty i dostępne funkcje w swoim koncie przed wyjazdem. Warunki mogą się różnić zależnie od kraju, programu karty, waluty i aktualnego cennika.
Link partnerski. Dostępność i opłaty sprawdź w aktualnym panelu oraz regulaminie dostawcy.
Źródła i metodologia
Artykuł wyjaśnia mechanizm DCC i zasady podejmowania decyzji. Nie zakłada jednej stałej marży ani uniwersalnej oszczędności. Informacje prawne sprawdzono w unijnym rozporządzeniu dotyczącym opłat za przewalutowanie transakcji kartowych; praktyczne wskazówki co do komunikatów ekranowych — w materiałach Visa. Zasady konkretnej karty i operatora należy potwierdzić bezpośrednio u dostawcy.
Odnośnik zwrotny: Jak wypłacić USDT na kartę Volet? Instrukcja 2026